
wissen.de Artikel
Längere Krankheit und Einkommen: Finanzielle Absicherung nach der sechsten Woche
Doch viele Betroffene fragen sich besorgt, wie das Einkommen bei längerer Krankheit gesichert wird, wenn genau dieser Zeitraum endet. Was passiert nach der sechsten Woche, um laufende Kosten wie Miete, Lebensmittel und Versicherungen weiterhin decken zu können? Hier übernimmt die gesetzliche Krankenversicherung eine zentrale Rolle. Um Patienten vor dem finanziellen Ruin zu bewahren, existieren klare gesetzliche Regelungen. Dieser Beitrag erklärt detailliert, wann gesetzlich Versicherte die finanzielle Lücke schließen können, welche Rahmenbedingungen gelten und wie lange die Absicherung greift.
Der Übergang von der Lohnfortzahlung zur Ersatzleistung
Arbeitnehmer in Deutschland genießen einen starken gesetzlichen Schutz, wenn sie unerwartet erkranken. Zunächst greift das Entgeltfortzahlungsgesetz, welches vorschreibt, dass der Arbeitgeber das reguläre Gehalt für bis zu sechs Wochen in voller Höhe weiterzahlt. Diese Phase gibt dem Körper Zeit, sich bei klassischen Infekten oder kleineren Verletzungen zu erholen, ohne dass finanzielle Einbußen entstehen.
Dauert die Arbeitsunfähigkeit jedoch über diese 42 Tage hinaus an, endet die Pflicht des Arbeitgebers. An diesem Punkt tritt die gesetzliche Krankenkasse auf den Plan, um den Lebensunterhalt des Patienten zu sichern. Versicherte haben dann die Möglichkeit, eine Entgeltersatzleistung zu beziehen.
Wenn Sie sich genauer über den Anspruch auf Krankengeld informieren möchten, bietet die verlinkte Seite umfassende Details der zuständigen Krankenkasse. Der Wechsel von der Lohnfortzahlung zur Kassenleistung geschieht in der Regel reibungslos, setzt jedoch eine lückenlose ärztliche Dokumentation voraus. Patienten müssen strikt sicherstellen, dass ihre Krankschreibung nahtlos verlängert wird.
"Die nahtlose Dokumentation der Arbeitsunfähigkeit ist der wichtigste Baustein, um finanzielle Engpässe zu vermeiden."
Ein verspäteter Arztbesuch kann den Auszahlungsbeginn empfindlich verzögern. Daher ist es dringend ratsam, Folgebescheinigungen rechtzeitig ausstellen zu lassen, noch bevor die aktuelle Krankschreibung abläuft.
Wer erhält die Unterstützung der Krankenkasse?
Die finanzielle Absicherung nach Ablauf der Lohnfortzahlung steht keineswegs nur klassischen Angestellten zu. Das System der gesetzlichen Krankenversicherung deckt ganz bewusst eine Vielzahl von Lebenssituationen ab. Der Empfängerkreis ist breit gefächert, um möglichst viele Menschen in gesundheitlichen Krisen sicher aufzufangen.
Dennoch existieren klare Abgrenzungen, wer die Leistung beziehen darf und wer andere Wege der Absicherung wählen muss. Beispielsweise besteht für geringfügig Beschäftigte, sogenannte Minijobber, kein gesetzlicher Zugang zu dieser spezifischen Kassenleistung. Folgende Gruppen können die Ersatzleistung bei andauernder Krankheit hingegen in Anspruch nehmen:
- Arbeitnehmende: Sozialversicherungspflichtig Beschäftigte bilden die größte und klassischste Gruppe der Bezieher.
- Bezieher von Arbeitslosengeld (ALG I): Wer bei der Agentur für Arbeit gemeldet ist und erkrankt, wird nach Ablauf der Leistungsfortzahlung durch die Arbeitsagentur von der Krankenkasse übernommen.
- Selbstständige: Sofern sie bei ihrer gesetzlichen Krankenkasse eine entsprechende Wahlerklärung abgegeben haben, um dieses Risiko proaktiv abzusichern.
- Eltern (Kinderkrankengeld): Wenn nicht der Versicherte selbst, sondern das eigene Kind erkrankt ist und zwingend pflegerische Betreuung zu Hause benötigt.
Diese tiefgreifende Struktur stellt sicher, dass Menschen in völlig unterschiedlichen beruflichen Situationen während einer Genesungsphase nicht sofort in existentielle Nöte geraten.
Dauer und Auszahlung: Was Betroffene wissen müssen
Ein wesentlicher Aspekt bei der Planung der eigenen Finanzen während einer Krankheitsphase ist die voraussichtliche Bezugsdauer. Die gesetzlichen Vorgaben bieten hier einen verlässlichen und langfristigen Horizont. Wegen ein und derselben Erkrankung zahlt die Krankenkasse die Leistung für bis zu 78 Wochen innerhalb eines starren Zeitraums von drei Jahren.
In diese Maximaldauer werden jedoch die ersten sechs Wochen der Lohnfortzahlung durch den Arbeitgeber bereits eingerechnet. Das bedeutet faktisch, dass die Kasse die Zahlungen für bis zu 72 Wochen übernimmt. Tritt eine völlig neue, medizinisch komplett unabhängige Krankheit auf, können diese Fristen unter bestimmten Umständen neu bewertet werden.
Ein wichtiges Detail für die Liquiditätsplanung im privaten Haushalt betrifft den Rhythmus der Überweisungen. Die Auszahlung durch die Krankenkasse erfolgt nicht wie das gewohnte Gehalt im Voraus oder zu einem festen Stichtag am Monatsende. Vielmehr wird das Geld rückwirkend bis zu dem Tag überwiesen, an dem der behandelnde Arzt die andauernde Arbeitsunfähigkeit feststellt. Patienten erhalten das Geld also abschnittsweise, immer basierend auf den von der Arztpraxis übermittelten Zeiträumen.
Der organisatorische Ablauf und digitale Hilfsmittel
Die Verwaltung rund um eine andauernde Arbeitsunfähigkeit hat sich in der jüngeren Vergangenheit deutlich modernisiert. Während früher unzählige Papierscheine per Post an den Arbeitgeber und die Krankenkasse geschickt werden mussten, läuft der Prozess heute überwiegend im Hintergrund elektronisch ab. Die elektronische Arbeitsunfähigkeitsbescheinigung (eAU) übermittelt die medizinischen Daten direkt und sicher von der Arztpraxis an die zuständige Versicherung sowie den Arbeitgeber. Das entlastet Patienten enorm, da sie sich in einer ohnehin belastenden und schmerzhaften Situation nicht um das Porto und den Briefkasten kümmern müssen.
Zusätzlich bieten moderne gesetzliche Krankenkassen ihren Versicherten digitale Portale an. Über ein elektronisches Krankengeldkonto lassen sich Auszahlungen transparent nachvollziehen, Dokumente hochladen und offene Fragen im Chat klären. Diese Transparenz hilft dabei, den Überblick über die eigenen Finanzen problemlos zu behalten. Neben der reinen Zahlungsabwicklung beinhaltet der Service der Kassen oft auch eine weiterführende AU-Begleitung. Speziell geschulte Fachkräfte unterstützen chronisch Kranke oder schwer Verletzte dabei, die richtigen Therapien zu finden und den Weg zurück in den beruflichen Alltag schrittweise zu planen.
Sonderregelungen für spezielle Lebenslagen
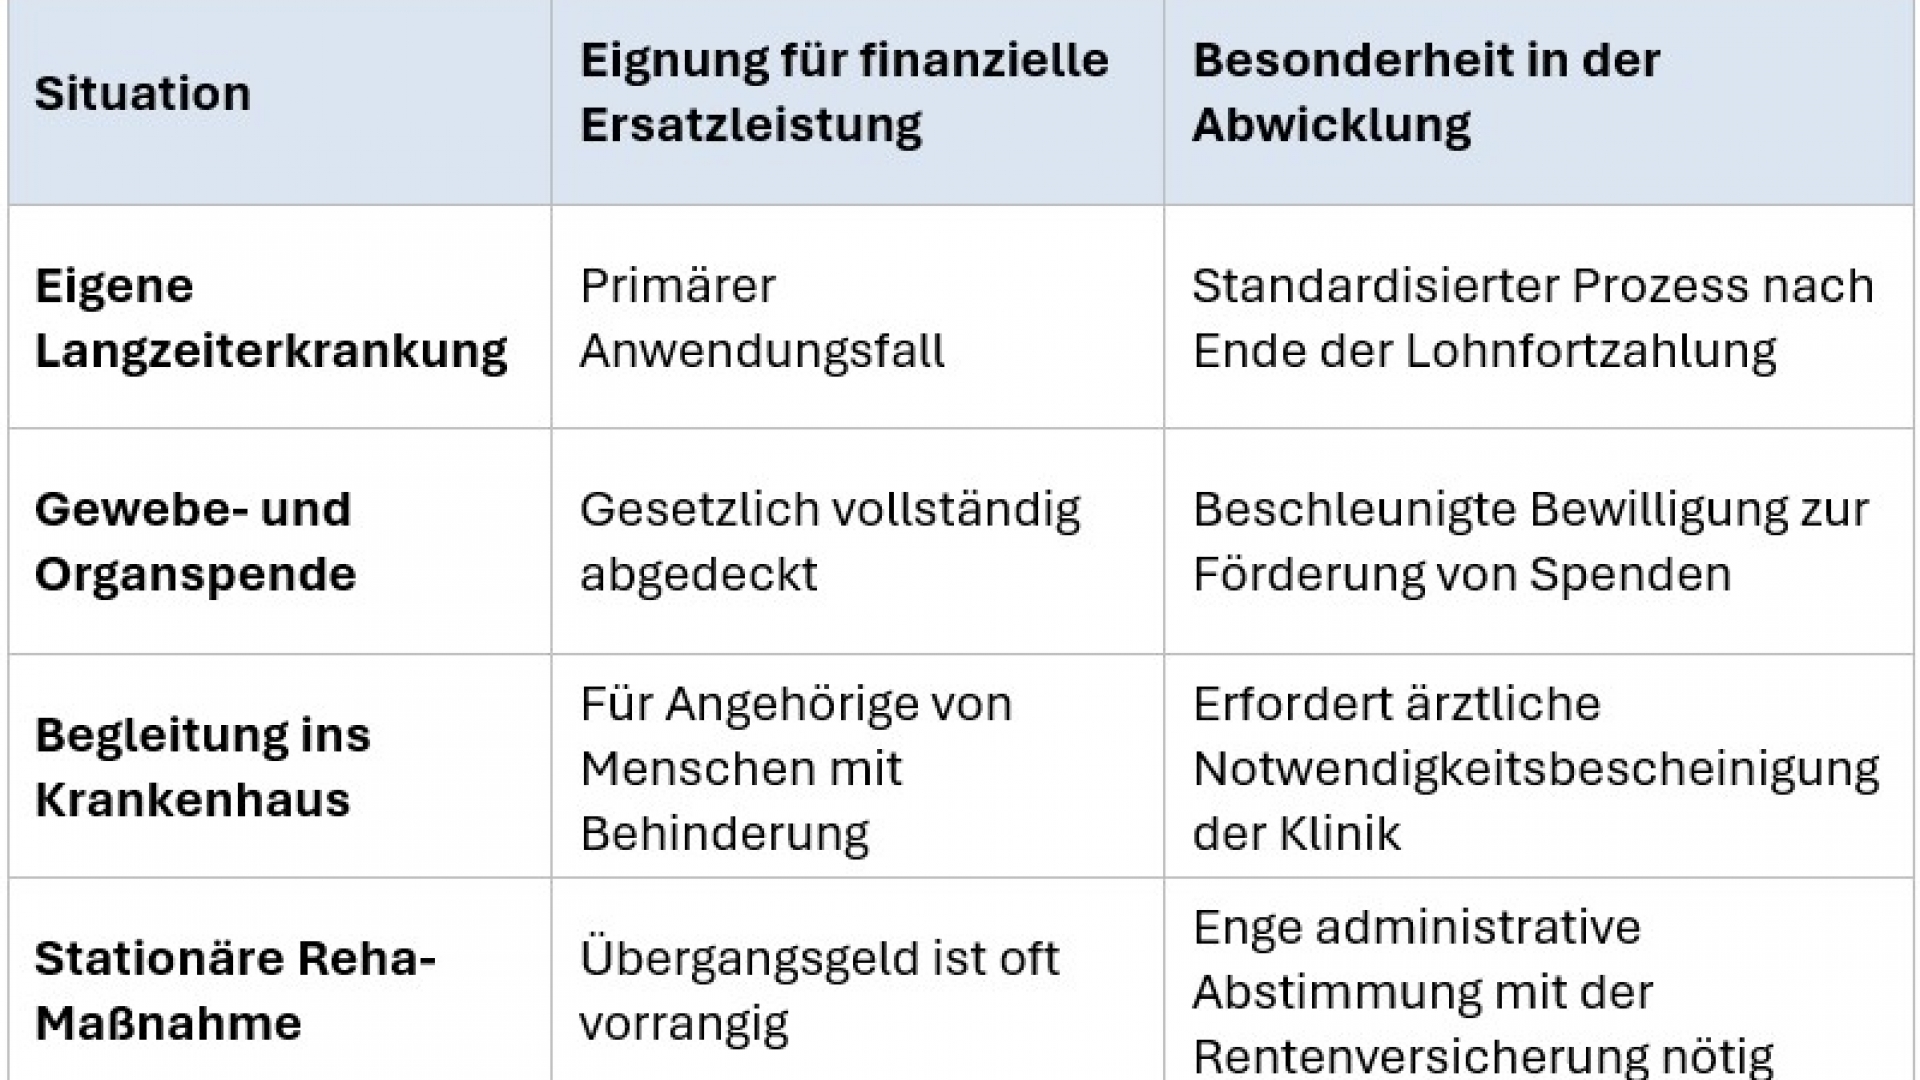
Neben der klassischen Arbeitsunfähigkeit durch einen schweren Infekt, einen Unfall oder eine chronische Diagnose gibt es Situationen, in denen der reguläre Verdienst unverschuldet wegbricht. Der Gesetzgeber hat für bestimmte gesellschaftlich und medizinisch hochrelevante Sonderfälle eigene, maßgeschneiderte Regelungen geschaffen. Wer sich beispielsweise dazu entscheidet, Gewebe oder Organe zu spenden, erbringt eine immense Leistung für die Solidargemeinschaft. In solchen Fällen sichert die Versicherung den Einkommensausfall bedingungslos ab, der durch die Voruntersuchungen, die Operation und die anschließende Genesungszeit entsteht.
Auch die zwingende Begleitung von Menschen mit Behinderung bei einem Krankenhausaufenthalt ist eine enorme zeitliche und emotionale Belastung, die finanziell abgefedert wird. Wenn im weiteren Verlauf stationäre Rehabilitationsmaßnahmen notwendig werden, greifen die Zuständigkeiten von Krankenversicherung und Rentenversicherung ineinander.
Finanzielle Stabilität während der Genesung
Wenn die eigene Gesundheit über einen langen Zeitraum stark beeinträchtigt ist, verlagert sich der Fokus unweigerlich auf die körperliche Genesung. Wachsende Existenzängste sind in einer solchen Phase ein massives Hindernis für den erfolgreichen Heilungsprozess. Zu wissen, was passiert nach der sechsten Woche, wenn das regelmäßige Einkommen bei längerer Krankheit durch den Arbeitgeber wegfällt, gibt Patienten die dringend nötige Sicherheit.
Die gesetzliche Krankenversicherung übernimmt nach Ablauf der Entgeltfortzahlung eine unersetzliche Schutzfunktion. Sie erklärt präzise, wann und wie lange gesetzlich Versicherte Anspruch auf die Entgeltersatzleistung haben, und stellt sicher, dass der Lebensunterhalt durch regelmäßige, rückwirkende Auszahlungen solide gedeckt bleibt.
Wichtig bleibt dabei stets die eigene Mitwirkungspflicht des Patienten. Die strikte Einhaltung von Arztterminen und die lückenlose Verlängerung der Krankschreibung sind essenziell für einen reibungslosen Ablauf. Wer diese formalen Anforderungen erfüllt, kann sich darauf verlassen, dass das soziale Netz in Deutschland auch bei gravierenden gesundheitlichen Einschnitten verlässlich trägt.
Sollten im konkreten Einzelfall Unsicherheiten über die Dauer oder die genauen Modalitäten bestehen, ist der direkte Kontakt zur eigenen Krankenkasse der sicherste Weg, um individuelle Sachverhalte abschließend und verbindlich zu klären.